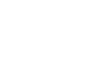
觀點網訊:11月2日,人民銀行等三部門將股票回購增持再貸款由階段性安排轉為長期制度性安排,利率由1.25%降至1%。該工具由此從臨時性支持變為常態化安排,融資成本同步下移。
政策調整後的11月2日至6日這一週,A股99家公司新增回購增持計劃,涉及金額156.5億元,同比增長361.44%。
其中,Wind數據顯示,66家公司披露回購計劃,擬回購金額上限合計123.93億元,同比增長277.85%;33家公司披露重要股東及高管增持計劃,擬增持金額32.56億元,同比增長逾28倍。電子、通信兩個行業擬回購增持金額合計近90億元,佔比近六成。
上述數據與再貸款政策調整在時間上重疊。同花順報道提出,這組數字容易讓人與政策直接掛鉤,但傳導到公司行為需要條件。
據該報道分析,再貸款是面向銀行的低成本資金支持,降低的是回購增持的融資成本,對有意願但受制於資金成本的公司而言構成邊際改善;但意願不等於買入,公司資金安排、股價條件、審批流程都可能改變執行節奏。
該報道同時指出,回購與增持的傳導路徑不能混同:回購由上市公司用自有或自籌資金在二級市場買入股份,增持則由控股股東、實控人或高管個人出手,資金來源和實施主體不同,再貸款降低的是前者涉及的融資成本,對後者直接作用有限,把兩者金額加總理解為政策效果,容易高估傳導效率。
該報道還指出,計劃上限是計劃數,已回購金額是執行數,兩者之間的落差在過往案例中反覆出現。